**股票市场下跌原因深度解读:经济数据与政策变动下的市场逻辑分析**十大线上实盘配资
**事件背景:全球市场共振调整,A股承压明显**
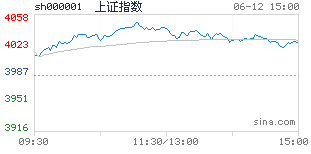
近期,全球主要股票市场普遍出现震荡下行态势,A股市场亦未能独善其身。以上证指数为例,自某月某日以来累计跌幅超5%,创业板指跌幅更是接近10%。此次调整的直接触发因素包括:海外通胀数据超预期、美联储加息预期升温、国内部分经济数据不及预期,以及资本市场监管政策微调等。市场情绪从前期乐观迅速转向谨慎,投资者普遍关注:本轮下跌是短期波动还是长期趋势的开端?经济基本面与政策面如何相互作用影响市场?普通投资者该如何应对?
### **一、事件影响:从资金面到信心的多维度冲击**
1. **资金外流压力加剧**
美元指数突破105关口,人民币汇率承压,北向资金单日净流出超百亿元,核心资产(如消费、新能源)遭遇抛售。外资配置逻辑从“押注复苏”转向“避险优先”,对市场流动性形成抽离效应。
2. **行业结构性分化**
高估值板块(如半导体、AI)跌幅居前,而低估值的公用事业、银行板块相对抗跌。市场风险偏好下降,资金向确定性资产转移,反映投资者对经济增速放缓的担忧。
3. **投资者行为变化**
基金发行遇冷,两融余额连续下降,散户开户数环比减少,显示市场信心不足。社交媒体上“熊市论”“抄底时机”等讨论升温,情绪化交易特征明显。
### **二、核心驱动因素解析:经济数据与政策的双重博弈**
#### **1. 经济数据:复苏动能放缓的信号**
- **PMI与社融数据不及预期**:最新制造业PMI回落至荣枯线下方,企业中长期贷款占比下降,反映实体需求疲软。
- **出口增速回落**:全球贸易收缩背景下,中国出口份额承压,外需驱动型行业(如电子、纺织)面临压力。
- **消费复苏分化**:服务消费回暖但商品消费疲软,居民储蓄意愿仍高,内需释放节奏慢于预期。
**专业知识延伸**:PMI(采购经理人指数)是衡量制造业景气度的先行指标,50为荣枯线。社融数据反映金融体系对实体经济的支持力度,中长期贷款占比下降通常预示企业投资意愿减弱。
#### **2. 政策变动:监管导向与流动性平衡**
- **资本市场改革深化**:证监会提出“科学合理保持IPO常态化”,新股发行节奏加快引发市场对资金分流的担忧。
- **货币政策微调**:央行逆回购操作缩量,市场利率边际上行,资金面从“宽松”转向“中性”,安全配资平台高估值板块估值承压。
- **产业政策调整**:对平台经济、教培等行业的监管常态化,市场对政策不确定性预期升温,风险偏好下降。
**用户关注问题**:政策收紧是否意味着“强监管”回归?
**解读**:当前政策更强调“防风险”与“促发展”平衡,例如对房地产行业“保交楼”支持力度加大,对新兴产业(如新能源、数字经济)仍保持鼓励态度,无需过度解读为全面收紧。
### **三、多角度分析:市场下跌的深层逻辑**
1. **全球流动性拐点来临**
美联储加息周期延续,全球无风险利率上行,权益资产估值受到压制。历史数据显示,美联储加息周期中,新兴市场股市平均跌幅超20%,A股难以完全脱钩。
2. **市场估值结构性矛盾**
创业板指市盈率仍高于历史中位数,而沪深300市盈率接近历史底部。资金从“成长”向“价值”切换,反映对高波动资产的回避。
3. **地缘政治与供应链风险**
中美科技竞争、欧洲能源危机等外部因素,加剧市场对供应链稳定性的担忧,相关行业(如芯片、光伏)波动率上升。
### **四、投资者应对策略:理性看待波动,把握结构性机会**
1. **避免情绪化操作**
历史回测显示,在市场大幅下跌后盲目割肉,往往错失后续反弹。建议根据自身风险承受能力,设定止损线并严格执行。
2. **关注低估值与高分红板块**
银行、公用事业、消费龙头等板块估值处于历史低位,且盈利稳定性较强,可作为防御性配置选择。
3. **把握政策导向下的机会**
“双碳”目标、数字经济、高端制造等领域长期逻辑未变,回调后可能迎来布局窗口。
4. **多元化资产配置**
适当增加债券、黄金等避险资产比例,降低组合波动率。
**结语**
本轮市场下跌是经济数据、政策变动与全球流动性共振的结果,短期波动难以避免,但无需过度悲观。历史经验表明,A股在估值低位后往往具备修复动能十大线上实盘配资,投资者需保持耐心,聚焦基本面,避免被短期噪音干扰。市场永远在变化,但价值投资的底层逻辑始终未变。